Consórcio de veículos cresce 7,2% até agosto, mas caminhões e ônibus andam para trás
Balanço da ABAC mostra 2,52 milhões de cotas vendidas e 9,9 milhões de participantes ativos em 2026; nos leves o tíquete médio subiu para R$ 77,5 mil, enquanto nos pesados as adesões caíram 6,6%

Dado central da análise
De cotas de consórcio de veículos foram vendidas de janeiro a agosto de 2026, alta de 7,2% sobre 2025, segundo a ABAC.
O que você precisa saber
- Entre janeiro e agosto de 2026 foram vendidas 2,52 milhões de cotas de consórcio de veículos, alta de 7,2% sobre 2025
- O sistema chegou a 9,9 milhões de participantes ativos, 7,6% a mais que um ano antes
- O crédito comercializado somou R$ 154,4 bilhões, crescimento de 8,8%
- Cerca de 1 milhão de participantes foram contemplados no período, número estável
- Os veículos leves concentram 56,9% dos participantes, as motos 33,6% e os pesados 9,5%
- Nos leves, o tíquete médio subiu 6%, de R$ 73,1 mil para R$ 77,5 mil
- Nos pesados, as novas cotas caíram 6,6% e o crédito comercializado recuou 9,5%
- O consórcio responde por 24% das modalidades de crédito para compra de veículo, 0,9 ponto a menos que em 2025
O consórcio de veículos fechou os oito primeiros meses de 2026 com 2,52 milhões de cotas vendidas, alta de 7,2% sobre o mesmo período de 2025. O balanço foi divulgado em 23 de setembro pela ABAC, a associação das administradoras.
O sistema chegou a 9,9 milhões de participantes ativos e comercializou R$ 154,4 bilhões em crédito, alta de 8,8%. Cerca de 1 milhão de pessoas foram contempladas no período, número parecido com o do ano passado.
O total esconde uma divisão clara. Carro e moto puxam para cima. Caminhão e ônibus puxam para baixo.
Os números por segmento
| Segmento | Participação no sistema | Destaque até agosto de 2026 | | --- | --- | --- | | Veículos leves | 56,9% | 5,63 milhões de participantes, alta de 9,5% | | Motos | 33,6% | Crédito comercializado de R$ 22,2 bilhões, alta de 9% | | Veículos pesados | 9,5% | Novas cotas caem 6,6% e crédito recua 9,5% |
Carro: o tíquete sobe com o preço
Nos veículos leves, o número de participantes ativos subiu 9,5%, para 5,63 milhões, e o crédito comercializado passou de R$ 100 bilhões. As contemplações somaram perto de 503 mil.
O tíquete médio foi de R$ 73,1 mil para R$ 77,5 mil, alta de 6%. Não é o consumidor mirando carro mais caro; é o carro que ficou mais caro. O movimento acompanha a tabela do zero quilômetro, que só agora começa a ceder com cortes como o da campanha da Jeep no Commander e a guerra de preços no SUV médio.
O consórcio cresce onde o financiamento aperta. Com juro alto, a parcela do crédito tradicional fica pesada, e quem pode esperar prefere pagar taxa de administração a pagar juro. O pano de fundo está na evolução do financiamento de veículos em 2026.
Ainda assim, a fatia do consórcio no crédito automotivo caiu de 24,9% para 24%. Ou seja, o financiamento também cresceu, e um pouco mais rápido.
Moto: parcela que cabe no bolso de quem trabalha
As motos respondem por um terço dos participantes. O crédito comercializado no segmento cresceu 9%, para R$ 22,2 bilhões, e o tíquete médio subiu 5,1%, para R$ 21,9 mil.
A leitura é conhecida de quem acompanha o mercado de motos em 2026. A moto virou instrumento de renda para entregador e motorista de aplicativo, como mostrou a pesquisa Datafolha sobre moto por aplicativo, e o consórcio é o caminho de quem não tem acesso a crédito barato.
Pesados: o sinal amarelo
Nos veículos pesados, grupo que reúne caminhões, ônibus, semirreboques e tratores, os números vão na direção oposta.
A venda de novas cotas caiu 6,6%, de 133,4 mil para 124,7 mil. O crédito comercializado recuou 9,5%, para R$ 30,4 bilhões, e o crédito liberado para compra caiu 4,2%, para R$ 15 bilhões. O número de participantes ativos ainda subiu 3,8%, mas isso reflete grupos formados em anos anteriores.
O tíquete médio despencou 44%, de R$ 401,4 mil para R$ 223,9 mil. A queda indica que a procura migrou para bens de menor valor dentro do grupo, como implementos e caminhões leves, em vez de cavalos mecânicos pesados.
A ABAC atribui o desempenho ao comportamento do transporte e do agronegócio. Os dados conversam com o que o setor já vinha mostrando: queda nas vendas de caminhões no acumulado, frete abaixo do custo e diesel em alta. Transportador que não fecha a conta do frete não assume uma parcela nova, nem de consórcio.
O que isso diz para quem compra e para quem vende
Para o comprador de carro, o consórcio segue como alternativa para quem pode planejar. A contrapartida é não saber quando vai retirar o bem, a menos que dê lance.
Para a concessionária, a carta de crédito contemplada é venda quase certa, e 503 mil contemplações em oito meses equivalem a uma parcela relevante dos emplacamentos do ano.
Para quem acompanha frota pesada, o recuo no consórcio é mais um indicador de renovação adiada. Isso pesa na idade média da frota e no custo por quilômetro dos próximos anos.
O consórcio cresce, mas cresce em quem compra para si. Em quem compra para trabalhar com caminhão, o ano continua travado.
Perguntas frequentes
Quanto cresceu o consórcio de veículos em 2026?
As adesões cresceram 7,2% de janeiro a agosto de 2026, com 2,52 milhões de cotas vendidas, segundo a ABAC. O número de participantes ativos subiu 7,6%, para 9,9 milhões.
Qual o tíquete médio do consórcio de carro em 2026?
R$ 77,5 mil no acumulado até agosto, contra R$ 73,1 mil um ano antes. A alta de 6% acompanha o preço do carro novo.
O consórcio de caminhão está crescendo?
Não. Nos veículos pesados, que incluem caminhões, ônibus, implementos e tratores, a venda de novas cotas caiu 6,6% e o crédito comercializado recuou 9,5% até agosto de 2026. O número de participantes ativos ainda subiu 3,8%, reflexo de grupos formados antes.
Quantas pessoas foram contempladas no consórcio de veículos em 2026?
Cerca de 1 milhão de participantes até agosto, patamar estável em relação a 2025. Nos veículos leves foram aproximadamente 503 mil contemplações.
Qual a participação do consórcio no crédito para veículos?
24% das modalidades de crédito usadas na compra de veículos, segundo a ABAC, com recuo de 0,9 ponto percentual em relação ao ano anterior.
Consórcio ou financiamento: qual compensa mais?
Depende do prazo. O consórcio não cobra juros, mas cobra taxa de administração e não garante a data de retirada do bem. O financiamento entrega o veículo na hora, com custo de juros. Quem precisa do carro já tende ao financiamento; quem pode esperar e planeja a troca costuma olhar o consórcio.
Por que o consórcio de moto cresce?
A moto virou ferramenta de trabalho para entregadores e motoristas de aplicativo, e a parcela do consórcio cabe no orçamento de quem não tem acesso a crédito barato. O crédito comercializado em motos cresceu 9% até agosto de 2026.
Relacionadas
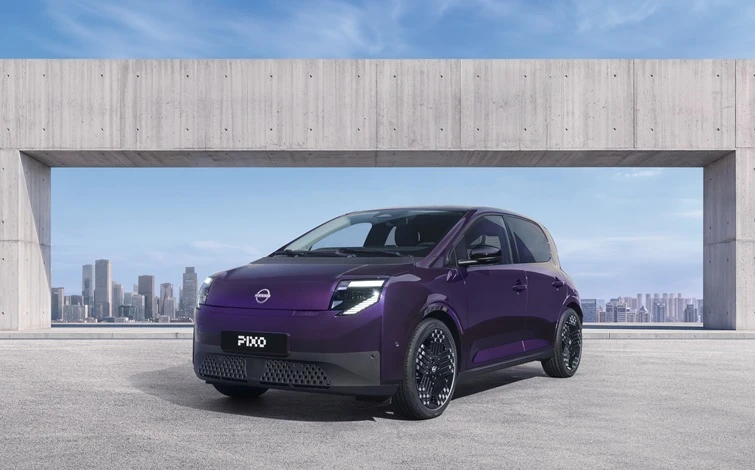
Nissan revive o Pixo como elétrico de entrada, e o preço europeu empata com o do Brasil
A Nissan apresentou em 23 de setembro de 2026 o novo Pixo, um elétrico urbano feito para a Europa sobre plataforma desenvolvida com a Renault e produzido na Eslovênia. O carro não vem ao Brasil, mas o preço anunciado diz algo sobre o mercado brasileiro que vale examinar: a Europa está chegando agora à faixa de preço que o elétrico de entrada já pratica aqui, e chegou lá por um caminho bem diferente.
Um elétrico chinês é o segundo carro mais vendido do Brasil em setembro
O parcial de setembro de 2026 traz um dado que não tinha precedente no mercado brasileiro: um carro 100% elétrico na segunda posição entre os automóveis de passeio. Esta análise mostra o ranking completo do parcial, explica o que sustenta o desempenho do Dolphin Mini, o que isso significa para a rede de concessionárias e por que a projeção de fechamento acima de 230 mil unidades não é só efeito de desconto.
Jeep corta até R$ 48.800 e o Commander fica mais barato que o Tiggo 8 Pro
Em 21 de setembro de 2026 a Jeep anunciou a campanha Jeep Go e cortou até R$ 48.800 do preço à vista de três modelos. O Commander Longitude 2027 passou a custar menos que o Tiggo 8 Pro, invertendo a lógica de preço que vinha valendo desde que as marcas chinesas chegaram ao segmento. Esta análise mostra o tamanho real do desconto, o que ele faz com a tabela do usado e por que a montadora tradicional foi quem cedeu primeiro.